
La gestione della contabilità del personale è uno di quei processi che, nelle PMI e nelle realtà strutturate del territorio, viene spesso liquidato come un passaggio routinario di fine mese. Si ricevono i dati dal consulente del lavoro, si inserisce un blocco di registrazioni e si rimanda la quadratura definitiva alle verifiche di bilancio.
Un approccio di questo tipo — basato su inserimenti manuali, scritture a blocchi e riconciliazioni a posteriori — espone l’azienda a un rischio sistemico: l’opacità dei dati economici, lo scostamento tra costi imputati e flussi finanziari reali, e la vulnerabilità in sede di analisi di bilancio o di audit.
Quando l’organico cresce o la complessità della struttura richiede una precisione chirurgica, la contabilizzazione delle paghe non può più essere un’operazione artigianale. In questo articolo analizziamo come strutturare un flusso di automazione per generare in modo puntuale tutte le scritture contabili necessarie alla corretta imputazione del costo del personale nel bilancio d’esercizio.
Il contesto: i limiti della contabilizzazione tradizionale delle paghe
Il ciclo tipico della rilevazione contabile delle retribuzioni presenta criticità ricorrenti che pesano sulla gestione amministrativa:
- Estrapolazione Manuale dei Tracciati: La ricezione dei cedolini o dei tabulati riassuntivi dallo studio paghe impone spesso un’opera di trascrizione manuale nei conti di mastro, con un margine d’errore elevato e una perdita di tempo a ridosso delle scadenze.
- Disallineamento Temporale tra Costi e Ratei: La gestione imprecisa di tredicesime, quattordicesime, premi di risultato e accantonamenti per il trattamento di fine rapporto (TFR) genera distorsioni nei bilanci infrannuifei, falsificando la lettura della marginalità periodica.
- Riconciliazioni Bancarie Complesse: La quadratura tra gli importi netti liquidati tramite bonifico bancario, i contributi previdenziali da versare tramite F24 e le ritenute fiscali crea spesso saldi di transito difficili da tracciare e pulire.
L’assenza di un processo standardizzato trasforma la chiusura contabile mensile in una corsa a ostacoli, privando la direzione di un dato economico tempestivo e affidabile.
La soluzione: automazione e riconciliazione puntuale dei flussi
Per azzerare l’entropia amministrativa e blindare la correttezza del bilancio, l’intervento si fonda sull’integrazione e sull’automatizzazione del processo di contabilizzazione dei dati retributivi.
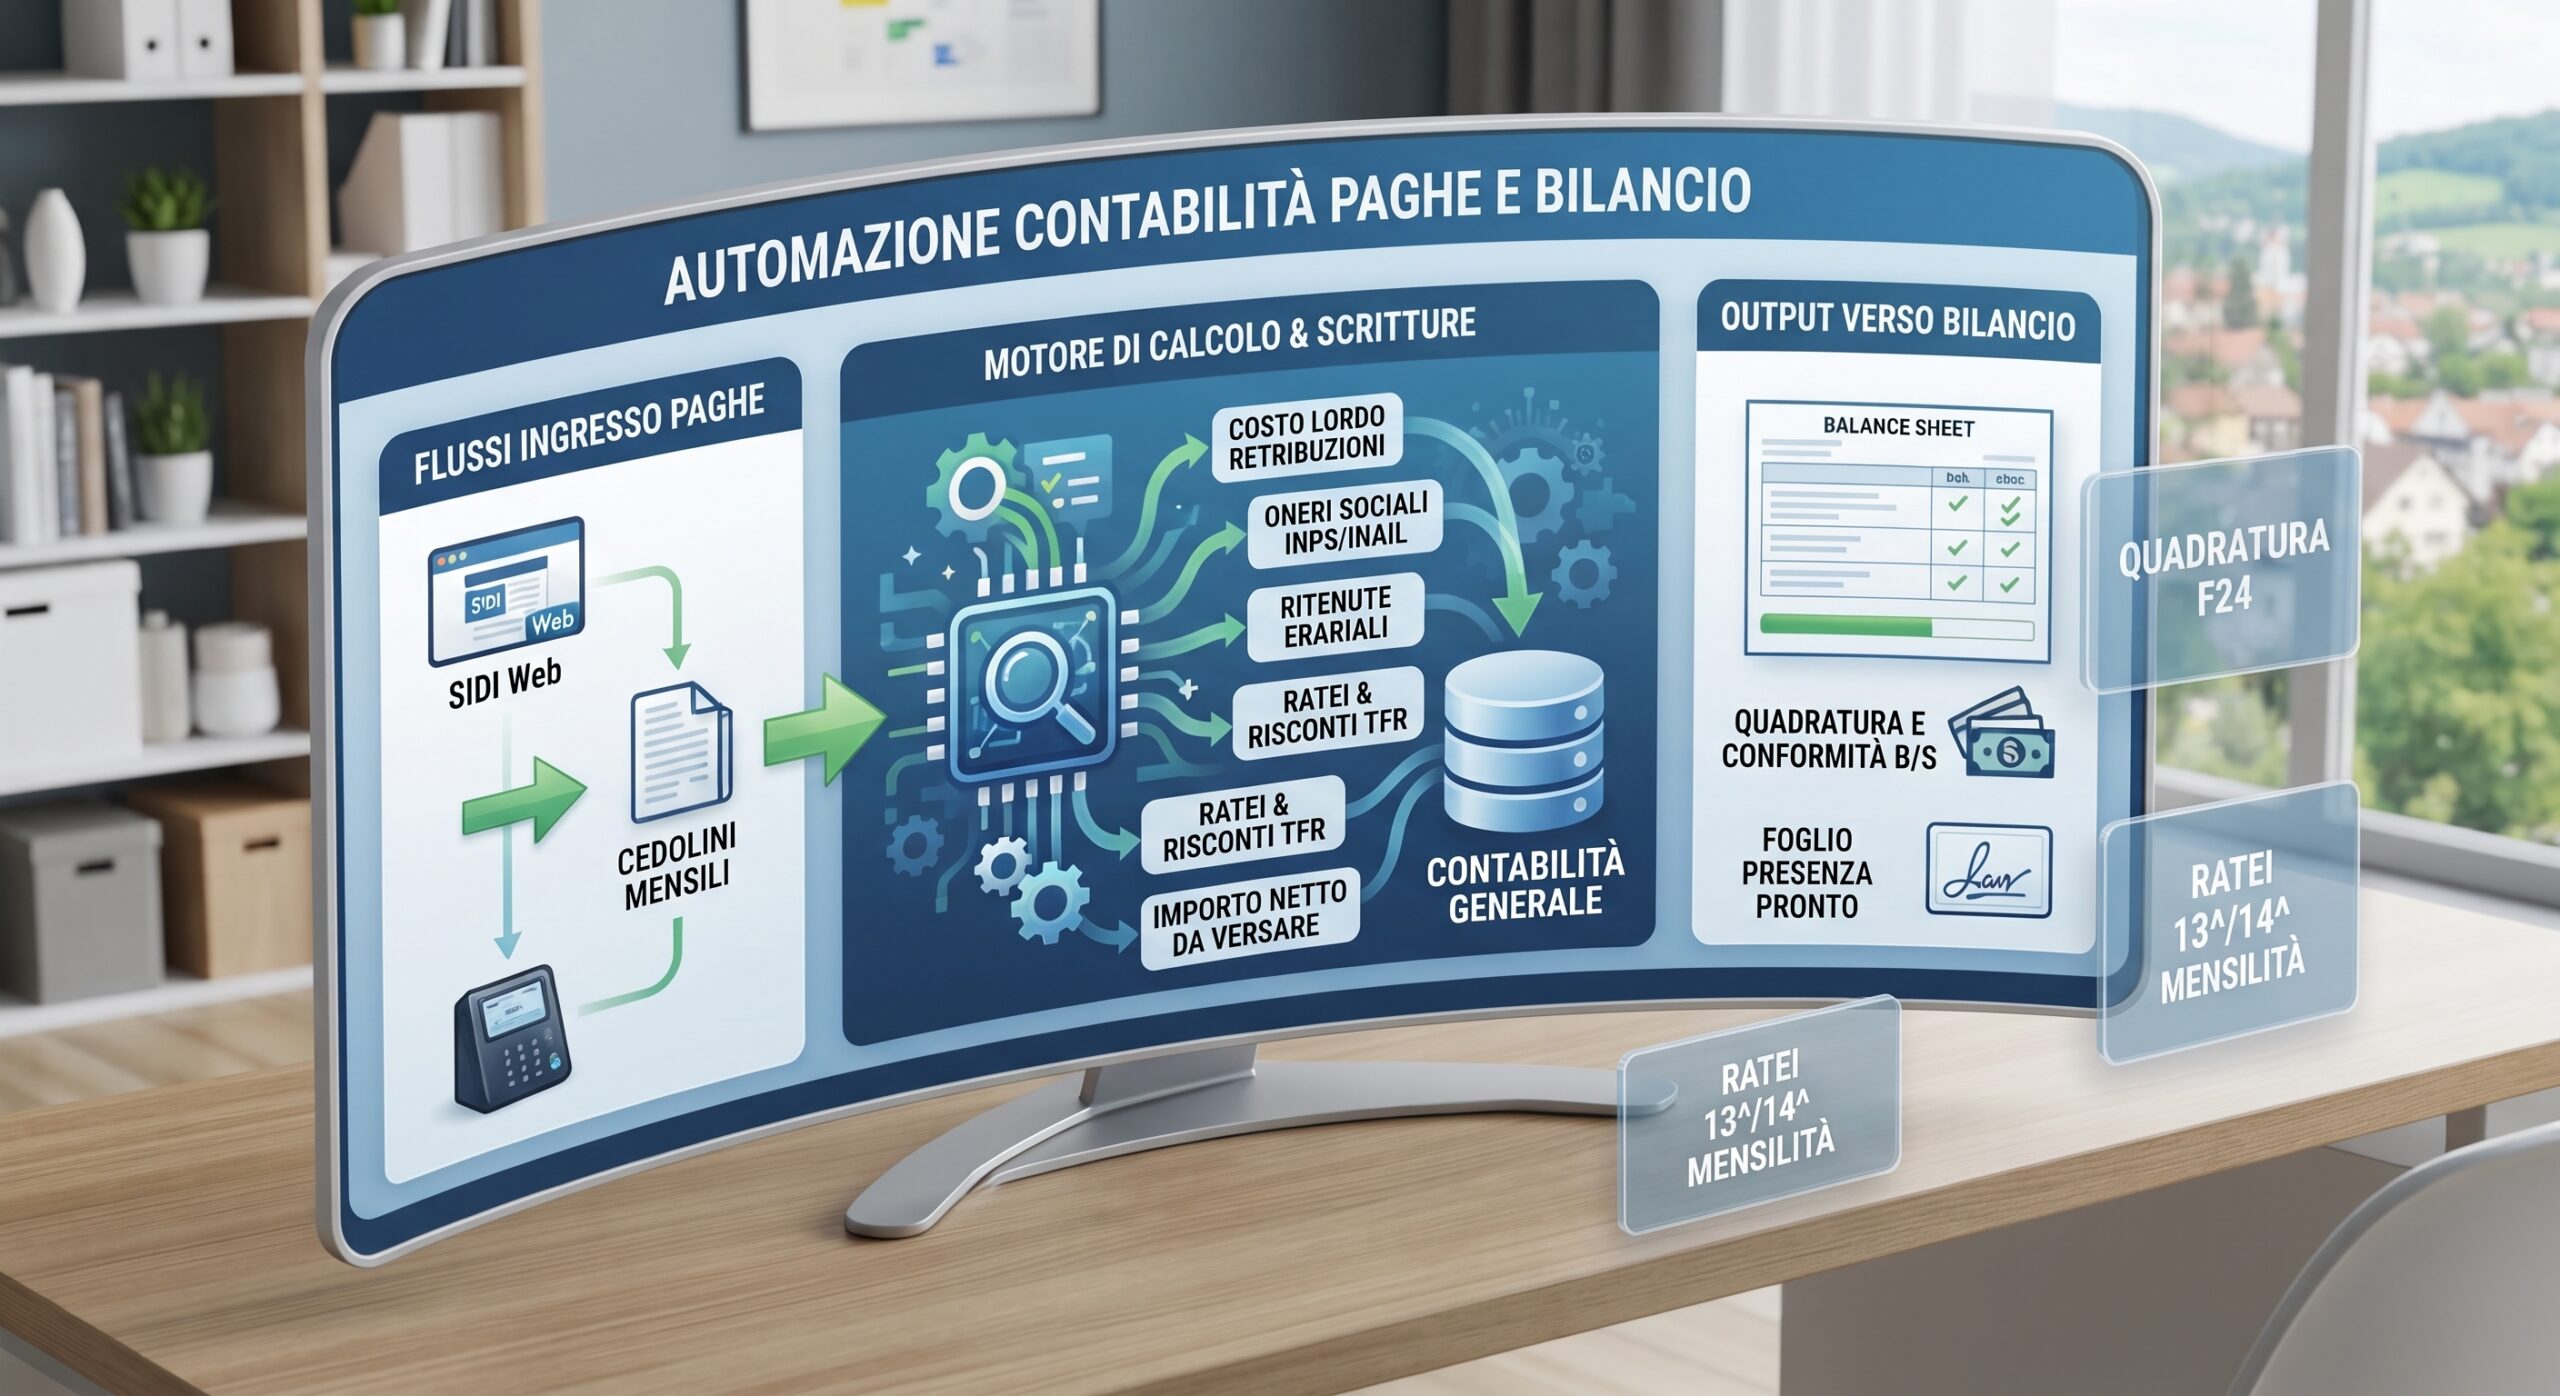
Il sistema elabora e traduce i flussi dello studio paghe in scritture contabili strutturate attraverso i seguenti passaggi cardine:
- Mappatura Analitica dei Conti: Definizione rigorosa di un piano dei conti dedicato, che separa nettamente le retribuzioni lorde, gli oneri sociali a carico dell’azienda, le ritenute previdenziali e fiscali, e i fondi di accantonamento (TFR e passività future).
- Generazione Automatica delle Scritture Mensili: Un motore di calcolo che intercetta i dati elaborati dal consulente del lavoro e genera in automatico la prima nota contabile di rilevazione delle retribuzioni e dei contributi, eliminando la digitazione manuale.
- Gestione Scientifica di Ratei e Risconti: Imputazione automatica e costante delle quote di competenza per mensilità aggiuntive e ferie maturate e non godute, garantendo che ogni bilancio mensile o trimestrale rifletta fedelmente la situazione economica reale.
- Quadratura dei Versamenti e dei Debiti/Crediti Verso Istituti: Monitoraggio in tempo reale dei saldi relativi a INPS, INAIL, Erario e fondi pensione, azzerando le differenze di quadratura a fine anno.
I Vantaggi Strategici per la Direzione e l’Amministrazione
Integrare e automatizzare la contabilizzazione delle paghe all’interno dell’architettura gestionale aziendale produce benefici immediati e misurabili:
- Riduzione Drastica del Rischio Errore: L’eliminazione dei passaggi manuali di inserimento dati abbatte alla radice il rischio di imputazioni errate su conti di costo o di stato patrimoniale.
- Tempestività del Dato di Bilancio: La direzione ha accesso a una situazione economico-patrimoniale costantemente aggiornata, senza dover attendere le scritture di assestamento di fine anno per comprendere il reale peso del costo del personale.
- Tracciabilità e Trasparenza per i Controlli: Ogni scrittura contabile risulta perfettamente ricollegabile al cedolino e al prospetto contributivo d’origine, blindando l’azienda in caso di verifiche fiscali o revisioni contabili.
Conclusione
L’efficienza di un’azienda non si misura soltanto nella capacità di generare fatturato, ma nel rigore con cui gestisce i propri processi interni e la propria conformità contabile. Trasformare la contabilizzazione delle paghe da un’incombenza gravosa e manuale a un processo automatizzato e blindato significa restituire precisione al bilancio e liberare risorse amministrative per il controllo di gestione strategico.
La gestione contabile delle paghe o dei flussi amministrativi della tua realtà sta diventando un collo di bottiglia operativo?
Se la quadratura dei cedolini e la contabilizzazione del personale rappresentano ancora un’incombenza manuale a fine mese, analizziamo insieme i flussi per implementare un sistema di controllo rigoroso e privo di margini d’errore.